|
Административное и муниципальное право
Оформленная ссылка на статью:
Бурыгин А.А., Шкиперов А.А., Сергеев И.В., Наку А.А. Система управления рисками, применяемая таможенными органами Российской Федерации: проблемы и направления совершенствования // Административное и муниципальное право. 2026. № 1. С. 12-34. DOI: 10.7256/2454-0595.2026.1.77998 EDN: AIQPDG URL: https://nbpublish.com/library_read_article.php?id=77998
Система управления рисками, применяемая таможенными органами Российской Федерации: проблемы и направления совершенствования
Бурыгин Алексей Анатольевич
Первый Вице-президент, эксперт; Группа экспертов Общественного совета при ФТС России; Ассоциация экспортного контроля
107113, Россия, г. Москва, р-н Сокольники, ул. Сокольнический Вал, д. 52
Burygin Alexey Anatolyevich
First Vice-President; Export Control Association
expert; Group of Experts of the Public Council under the Federal Customs
Service of Russia
52 Sokolnichesky Val str., Moscow, 107113, Russia

|
burygin.madi@yandex.ru
|
|
 |
Другие публикации этого автора
|
|
Шкиперов Антон Александрович
ORCID: 0000-0003-0411-6513
преподаватель; Институт международной экономики, лидерства и менеджмента; Московский университет им. А.С. Грибоедова
член Совета; советник генерального директора; Комитет по таможенным вопросам ООО МСП «Опора России»; Ассоциация экспортного контроля; Ассоциация деловых партнеров в сфере внешнеэкономической деятельности (АДП ВЭД); Комитет по таможенным вопросам ООО МСП "ОПОРА РОССИИ"
107113, Россия, г. Москва, р-н Сокольники, ул. Сокольнический Вал, д. 52
Shkiperov Anton Aleksandrovich
lecturer; Institute of International Economics, Leadership and Management; A.S. Griboyedov Moscow University
Member of the Board; Advisor to the Director General; Association of Export Control; Association of Business Partners in the Field of Foreign Economic Activity (ADP VED); Committee on Customs Issues of LLC SME 'SUPPORT of RUSSIA'
107113, Russia, Moscow, Sokolniki district, Sokolnicheskiy Val str., 52
|
|
Shkiperov@fsarf.ru
|
|
 |
Другие публикации этого автора
|
|
Сергеев Игорь Валерьевич
кандидат экономических наук
декан; факультет таможенного дела; ФГБОУ ВО Федеральное государственное бюджетное образовательное учреждение высшего образования "Российская академия народного хозяйства и государственной службы при Президенте Российской Федерации"
Член; Общественный совет при ФТС России
119571, Россия, г. Москва, р-н Тропарево-Никулино, пр-кт Вернадского, д. 84 к. 3
Sergeev Igor' Valer'evich
PhD in Economics
Dean; Faculty of Customs Affairs; Federal State Budgetary Educational Institution of Higher Education 'Russian Presidential Academy of National Economy and Public Administration'
Member; Public Council under the Federal Customs Service of Russia
119571, Russia, Moscow, Troparevo-Nikulino district, Vernadsky ave., 84 K. 3
|
|
sergeev-iv@ranepa.ru
|
|
 |
|
Наку Антон Аркадьевич
кандидат юридических наук
доцент; кафедра европейского права; Московский государственный институт международных отношений (университет)
119454, Россия, г. Москва, пр-кт Вернадского, д. 76
Naku Anton Arkad'evich
PhD in Law
Associate Professor; Department of European Law; Moscow State Institute of International Relations (University)
76 Vernadsky Ave., Moscow, 119454, Russia
|
|
a.naku@inno.mgimo.ru
|
|
 |
Другие публикации этого автора
|
|
|
DOI: 10.7256/2454-0595.2026.1.77998
EDN:
AIQPDG
Дата направления статьи в редакцию:
02-02-2026
Дата публикации:
12-02-2026
Аннотация:
Предметом настоящего исследования выступает правовое регулирование системы управления рисками (СУР), применяемой таможенными органами Российской Федерации в условиях ЕАЭС. В работе анализируется место и роль СУР в системе таможенного права и таможенного администрирования, её соотношение с институтом таможенного контроля, а также реализация принципа выборочности объектов и мер по минимизации рисков. Особое внимание уделяется исследованию механизма категорирования лиц, совершающих таможенные операции, как инструмента субъект-ориентированной модели СУР, призванного обеспечить дифференцированное применение мер по минимизации рисков в отношении объектов таможенного контроля с учетом категории уровня риска участника ВЭД. Авторами проводится подробный анализ наднационального и национального регулирования СУР, международных стандартов ВТО и ВТамО в данной области, а также особенностей правоприменительной практики. По результатам исследования авторами обосновываются проблемы действующей модели СУР, применяемой таможенными органами Российской Федерации, а также предлагаются направления по ее совершенствованию. Методами исследования, использованными авторами, являются как общенаучные (абстрагирование, индукция, дедукция, гипотеза, аналогия, синтез, классификация, систематизация, обобщение и другие), так и специальные методы научного познания (системного анализа, сравнительно-правовой, формально-юридический, юридической герменевтики, системно-структурный, правового моделирования и другие). Научная новизна работы заключается в комплексном обосновании самостоятельности института управления рисками в системе таможенного права и его поглощения института таможенного контроля. Сделан вывод о том, что СУР не сводится исключительно к выбору объектов таможенного контроля, а представляет собой непрерывный цикл действий, включающий сбор и анализ информации, идентификацию и оценку рисков, разработку профилей рисков, применение и последующую оценку мер по их минимизации, использование результатов такой оценки для совершенствования СУР. Обосновано, что действующая модель категорирования участников ВЭД претерпевает кризис, выражающимся в чрезмерной концентрации субъектов в категории среднего уровня риска, что снижает стимулирующий и превентивный потенциал СУР. Сформулирован вывод о необходимости смещения акцента применения СУР на этап предварительного информирования и внедрения гибких критериев оценки рисков. Показано, что международные стандарты определяют ключевые направления развития и модернизации национальных систем управления таможенными рисками.
Ключевые слова:
таможенные органы, система управления рисками, управление рисками, таможенное право, категорирование, принцип выборочности, таможенные риски, таможенный контроль, меры по минимизации, правовое регулирование
Abstract: The subject of this study is the legal regulation of the risk management system (RMS) applied by the customs authorities of the Russian Federation within the framework of the EAEU. The work analyzes the place and role of RMS in the system of customs law and customs administration, its relationship with the institution of customs control, as well as the implementation of the principle of selectivity of objects and measures to minimize risks. Special attention is given to the study of the mechanism for categorizing individuals performing customs operations as a tool of the subject-oriented model of RMS, aimed at ensuring differentiated application of risk minimization measures regarding customs control objects, taking into account the risk level category of the foreign economic activity participant. The authors conduct a detailed analysis of supranational and national regulation of RMS, international WTO and WCO standards in this area, as well as the peculiarities of law enforcement practice. Based on the research findings, the authors justify the problems of the current RMS model applied by the customs authorities of the Russian Federation and propose directions for its improvement. The research methods used by the authors include both general scientific methods (abstraction, induction, deduction, hypothesis, analogy, synthesis, classification, systematization, generalization, and others) and specific methods of scientific cognition (systemic analysis, comparative legal, formal legal, legal hermeneutics, systemic-structural, legal modeling, and others). The scientific novelty of the work lies in the comprehensive justification of the independence of the risk management institution within the system of customs law and its absorption of the customs control institution. It is concluded that RMS is not limited solely to the selection of customs control objects but represents a continuous cycle of actions, including the collection and analysis of information, identification and assessment of risks, development of risk profiles, application and subsequent evaluation of measures to minimize risks, and the use of the results of such evaluations to improve RMS. It is justified that the current model of categorizing participants in foreign economic activity is undergoing a crisis, manifested in an excessive concentration of subjects in the medium risk category, which reduces the stimulating and preventive potential of RMS. It is concluded that there is a need to shift the focus of RMS application towards the stage of preliminary information and the introduction of flexible risk assessment criteria. It is shown that international standards define key directions for the development and modernization of national customs risk management systems.
Keywords:
customs authorities, risk management system, risk management, customs law, categorization, selectivity principle, customs risks, customs control, minimization measures, legal regulation
В основе создания, функционирования и развития системы управления рисками, применяемой таможенными органами, (далее – СУР) лежит один из фундаментальных принципов таможенного контроля, заключающийся в выборочности его объектов, форм и мер, обеспечивающих проведение такого контроля (далее – принцип выборочности) (пункт 4 статьи 310 Таможенного кодекса Евразийского экономического союза (далее – ТК ЕАЭС), части 6, 7 статьи 214 Федерального закона от 03.08.2018 № 289-ФЗ «О таможенном регулировании в Российской Федерации и о внесении изменений в отдельные законодательные акты Российской Федерации» (далее – Закон о таможенном регулировании)). Как указано в Стратегии развития таможенной службы Российской Федерации до 2030 года (утв. распоряжением Правительства Российской Федерации от 23.05.2020 № 1388-р, далее – Стратегия развития таможенной службы Российской Федерации), СУР «стала основным инструментом для выбора объекта контроля, который позволил отказаться от сплошной проверки» и, при этом, «выверено и точечно определять конкретный товар и конкретного участника внешнеэкономической деятельности, форму таможенного контроля и меры, обеспечивающие его проведение». Аналогичные преимущества использования СУР упоминаются и в Рамочных стандартах безопасности и облегчения мировой торговли Всемирной таможенной организации: «Досматривать каждую грузовую партию не только неосуществимо и избыточно – это могло бы парализовать мировую торговлю. Поэтому современные таможенные администрации во многих случаях используют автоматизированные системы управления рисками».
От качества реализации СУР принципа выборочности, в свою очередь, зависят и другие, производные цели ее использования таможенными органами: обеспечение эффективности таможенного контроля и использования ресурсов таможенных органов, сосредоточение внимания на областях риска с высоким уровнем, создание условий для ускорения и упрощения трансграничного перемещения «безрисковых» (по которым не выявлена необходимость применения мер по минимизации рисков) товаров (пункт 3 статьи 378 ТК ЕАЭС). Таким образом, СУР призвана обеспечить достижение «максимальной эффективности при минимальных затратах на осуществление таможенного контроля» (статья 312 Закона о таможенном регулировании).
Вместе с тем, несмотря на установление принципа выборочности на обоих уровнях таможенного права (наднациональном и национальном), использование СУР осуществляется, главным образом, в соответствии с только национальным законодательством государств-членов Евразийского экономического союза (ЕАЭС) (пункт 4 статьи 310 ТК ЕАЭС).
При этом наднациональное таможенное право все же устанавливает наиболее общие и универсальные для всех государств-членов ЕАЭС положения, устанавливающие понятийный аппарат СУР и регламентирующие организацию и использование СУР (Глава 50 ТК ЕАЭС).
Так под управлением рисками понимается систематизированная деятельность таможенных органов по минимизации вероятности наступления событий, связанных с несоблюдением таможенного законодательства, и возможного ущерба от их наступления (статья 376 ТК ЕАЭС).
Процесс управления рисками представлен в таблице 1.
Таблица 1.
Процесс управления рисками
|
№ п/п
|
Вид деятельности в рамках процесса управления рисками
|
Понятия
|
|
1.
|
Сбор и обработка информации об объектах таможенного контроля, о совершенных таможенных операциях и результатах таможенного контроля, проведенного как до, так и после выпуска товаров
|
Объекты таможенного контроля
|
|
Таможенные операции
|
|
Таможенный контроль
|
|
2.
|
Оценка риска – действия по идентификации, анализу риска и определению уровня риска
|
Идентификация риска – действия, направленные на обнаружение, распознавание и описание риска
|
Риск (таможенный риск) – вероятность несоблюдения таможенного законодательства
|
|
Анализ риска – использование имеющейся у таможенных органов информации для определения области и индикаторов риска
|
Область риска – описание риска и условий, при которых он возникает
|
|
Индикатор риска – признак или совокупность признаков, позволяющих выбрать объект таможенного контроля
|
|
Определение уровня риска
|
Уровень риска – величина, характеризующая соотношение частоты наступления события, связанного с несоблюдением таможенного законодательства, и возможных последствий (ущерба) от наступления указанного события
|
|
3.
|
Описание индикатора риска
|
Индикатор риска – признак или совокупность признаков, позволяющих выбрать объект таможенного контроля
|
|
4.
|
Определение мер по минимизации рисков и порядка применения таких мер
|
Меры по минимизации рисков
|
Формы таможенного контроля
|
|
Меры, обеспечивающие проведение таможенного контроля
|
|
Иные меры
|
|
5.
|
Разработка и утверждение профилей рисков
|
Профиль риска – совокупность сведений об области риска, индикаторах риска и о мерах по минимизации рисков
|
Область риска
|
|
Индикатор риска – признак или совокупность признаков, позволяющих выбрать объект таможенного контроля
|
|
Меры по минимизации рисков
|
|
6.
|
Выбор объектов таможенного контроля
|
Объекты таможенного контроля
|
|
7.
|
Применение мер по минимизации рисков
|
Меры по минимизации рисков
|
|
8.
|
Анализ и контроль результатов применения мер по минимизации рисков
|
|
 – специальные понятия института управления рисками
 – понятия института таможенного контроля
Источник: составлено на основе статей 377-378 Таможенного кодекса Евразийского экономического союза.
Таким образом, на основании представленной таблицы, а также по результатам анализа иных положений наднационального таможенного права можно сделать выводы о том, что:
1. Управление рисками является более широким понятием по отношению к понятию таможенного контроля, поскольку собственно таможенный контроль является лишь составляющей мер по минимизации рисков, применение которых выступает одним из этапов процесса управления рисками. Наконец, таможенные органы могут использовать СУР при проведении иных видов государственного контроля (надзора) (пункт 5 статьи 378 ТК ЕАЭС).
2. Управление рисками является самостоятельным институтом в системе таможенного права. Для регулирования соответствующих общественных отношений в Таможенном кодексе ЕАЭС выделена отдельная глава, (Глава 50 ТК ЕАЭС) вводится специальный понятийный аппарат, а также предусмотрена компетенция в рамках национального регулирования в части реализации таможенными органами процесса управления рисками (пункт 4 статьи 377, пункт 4 статьи 378 ТК ЕАЭС), использования СУР (пункт 4 статьи 310 ТК ЕАЭС), стратегии и тактики ее применения (пункт 6 статьи 378 ТК ЕАЭС).
3. Управление рисками включает не только выбор объектов таможенного контроля, а представляет собой цикл действий – от сбора и обработки информации, производной от таможенной деятельности, и выявления таможенных рисков до разработки профилей рисков, их использования для непосредственного выбора объектов таможенного контроля и применения мер по минимизации рисков, а также анализа и контроля результатов их применения.
4. В таможенном праве не содержится определения понятия «система управления рисками», несмотря на наличие одноименной главы и упоминания 8 раз. В этой связи, а также с учетом наличия определения другого понятия – «управление рисками» представляется, что понятие «система» должно толковаться в общепринятом значении – как «способ организации чего-либо» или как «совокупность методов, приёмов, правил осуществления чего-либо» (см. Большой толковый словарь русского языка С.А. Кузнецова).
5. В наднациональном таможенном праве не указывается автоматизация системы управления рисков, однако установлено, что «при реализации процесса управления рисками таможенные органы преимущественно используют информационные системы и информационные технологии» (пункт 3 статьи 377 ТК ЕАЭС).
6. При использовании таможенными органами СУР для проведения таможенного контроля применяются все те ограничения, которые предусмотрены для таможенного контроля, в том числе: по времени (пункт 2 статьи 378 ТК ЕАЭС), по объектам и мерам (пункт 1 статьи 378) и проч.
7. Категорирование лиц, совершающих таможенные операции, может осуществляться таможенными органами в целях дифференцированного применения мер по минимизации рисков, но не выбора объектов таможенного контроля (пункт 2 статьи 377 ТК ЕАЭС).
Также наднациональное таможенное право устанавливает и основные понятия таможенного контроля.
Такими понятиями выступают соответственно таможенный контроль, его объекты, формы и меры, обеспечивающие его проведение.
Так таможенный контроль определяется как «совокупность совершаемых таможенными органами действий, направленных на проверку и (или) обеспечение соблюдения международных договоров и актов в сфере таможенного регулирования и законодательства государств-членов о таможенном регулировании» (далее – таможенное законодательство) (подпункт 41 пункта 2 статьи 2 ТК ЕАЭС). Объектами таможенного контроля соответственно выступают (в наиболее обобщенном виде) товары, документы и сведения, деятельность лиц, сооружения, помещения и открытые площадки (статья 311 ТК ЕАЭС). Исчерпывающие перечни форм таможенного контроля и мер, обеспечивающих его проведение, также установлены наднациональным таможенным правом с учетом отдельных положений национального.(статьи 322, 338 ТК ЕАЭС, статья 238 Закона о таможенном регулировании).
Таким образом, по результатам анализа указанных понятий можно сделать выводы о том, что:
– назначением СУР, при ее применении для таможенного контроля, в конечном счете, выступает повышение эффективности проверки и обеспечения соблюдения таможенного законодательства посредством реализации принципа выборочности объектов, форм таможенного контроля и мер, обеспечивающих его проведение. Данный вывод также подтверждается и определением понятия «управление рисками», под которым понимается «систематизированная деятельность таможенных органов по минимизации вероятности наступления событий, связанных с несоблюдением таможенного законодательства, и возможного ущерба от их наступления».
– использование СУР может осуществляться на всех этапах таможенного контроля, поскольку таможенным законодательством не предусмотрено каких-либо временных ограничений для СУР по обеспечению выбора объектов и форм таможенного контроля, а также мер, обеспечивающих его проведение;
– использование СУР не подменяет соответствующие действия и решения должностных лиц таможенных органов по выбору объектов и форм таможенного контроля, а также мер, обеспечивающих его проведение, однако выступает основанием для таких действий и решений;
– использование СУР осуществляется в соответствии с национальным таможенным правом, однако наднациональное определяет наиболее общие положения, регламентирующие организацию и использование СУР.
Рисунок 1
Управление рисками
при проведении таможенного контроля
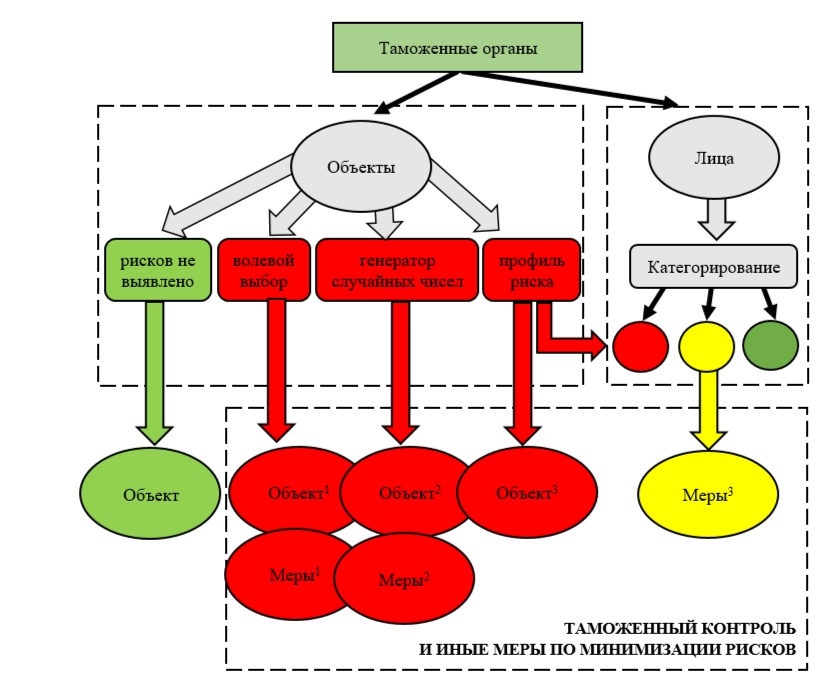
Как указывалось ранее, реализация таможенными органами процесса управления рисками (пункт 4 статьи 377, пункт 4 статьи 378 ТК ЕАЭС), использование СУР (пункт 4 статьи 310 ТК ЕАЭС), стратегии и тактики ее применения осуществляется в соответствии с национальным законодательством государств-членов ЕАЭС.
Законом о таможенном регулировании в Российской Федерации в отношении СУР установлены, главным образом, следующие положения:
– сопряжение ведомственных СУР как основа взаимодействия таможенных и налоговых органов (часть 2 статьи 222 Закона о таможенном регулировании);
– реализация процесса управления рисками на всех уровнях системы таможенных органов (часть 1 статьи 313 Закона о таможенном регулировании);
– иные меры по минимизации рисков (за исключением форм таможенного контроля, и мер, обеспечивающих его проведение), а именно меры, связанные с передачей полномочий по принятию решений в области таможенного дела вышестоящему должностному лицу или в вышестоящий таможенный орган; с проведением сверки сведений, заявленных в таможенной декларации, со сведениями, содержащимися в документах, представленных таможенному органу, в регионе деятельности которого находится товар и др. (часть 2 статьи 313 Закона о таможенном регулировании);
– использование таможенными органами результатов анализа применения мер по минимизации рисков при подготовке предложений об актуализации и отмене профилей рисков (часть 3 статьи 313 Закона о таможенном регулировании);
– определение понятий стратегии и тактики применения таможенными органами СУР, установление их конфиденциальности (статья 314 Закона о таможенном регулировании);
– определение компетенции ФТС России (часть 4 статьи 82, часть 4 статьи 313, часть 3 статьи 314 Закона о таможенном регулировании) и Минфина России в отношении СУР (статья 316 Закона о таможенном регулировании) и др.
Кроме того, Закон о таможенном регулировании конкретизирует отдельные случаи, когда применение профилей рисков для выбора объектов таможенного контроля не является обязательным. Так, к примеру, «в целях проведения таможенного контроля после выпуска товаров <…> таможенные органы могут осуществлять выбор объектов таможенного контроля без разработки и утверждения профилей рисков (часть 8 статьи 214 Закона о таможенном регулировании). Однако такой подход не свидетельствует о неприменении управления рисками, а, наоборот, показывает одну из разновидностей его осуществления.
Таким образом, при наличии общих, универсальных для всех государств-членов ЕАЭС положений о СУР, установленным наднациональным таможенным правом, несмотря на единые таможенную территорию (статья 5 ТК ЕАЭС) и таможенное регулирование (пункт 1 статьи 1 ТК ЕАЭС), взаимное признание таможенными органами государств-членов ЕАЭС результатов таможенного контроля (статья 357 ТК ЕАЭС), определяющая часть правовой регламентации данного института находится в компетенции государств-членов ЕАЭС. В этой связи Закон о таможенном регулировании в Российской Федерации в пределах, установленных наднациональным таможенным правом, адаптирует положения о СУР адекватно национальной специфике таможенного администрирования. При этом существенный объем полномочий в данной области предоставляется ФТС России и Минфину России как органам, уполномоченным в области таможенного дела.
Анализ действующих (приказ ФТС России от 18.08.2015 № 1677 «Об утверждении стратегии и тактики применения системы управления рисками, порядка сбора и обработки информации, проведения анализа и оценки рисков, разработки и реализации мер по управлению рисками (за исключением рисков в области ветеринарии, санитарно-эпидемиологического надзора и обеспечения карантина растений)», приказ Минфина России от 21.02.2020 № 29н «Об утверждении порядка проведения категорирования лиц, совершающих таможенные операции, периодичности и формы его проведения, перечня критериев, характеризующих деятельность лиц, совершающих таможенные операции, условий отнесения лиц, совершающих таможенные операции, к категории низкого, среднего или высокого уровня риска, условий дифференцированного применения к ним мер по минимизации рисков, а также порядка проведения контроля за соблюдением критериев лицами, совершающими таможенные операции, отнесенными к категории низкого уровня риска») и исторических (приказ ФТС России от 20.05.2016 № 1000 «Об утверждении Инструкции о действиях должностных лиц таможенных органов при реализации системы управления рисками») ведомственных актов указанных органов государственной власти, регламентирующих применение СУР, показывает, что:
– СУР применяется при различных видах осуществляемого таможенными органами государственного контроля (валютный контроль, экспортный контроль, радиационный контроль, санитарно-карантинный, карантинный фитосанитарный, ветеринарный контроль, транспортный контроль и др.), а также разновидностях таможенного контроля (контроль правильности классификации товаров в соответствии с ТН ВЭД ЕАЭС, контроль за применением ставок таможенных пошлин, налогов, контроль за правильностью определения страны происхождения товаров, контроль за соблюдением прав на объекты интеллектуальной собственности, контроль таможенной стоимости, таможенный контроль после выпуска товаров и проч., и проч.), а также правоохранительной деятельности (в том числе по различным ее направлениям, включая борьбу с экономическими преступлениями, борьбу с особо опасными видами контрабанды, противодействие контрабанде наркотиков и др.);
– таможенными органами при выявлении рисков используются различные источники информации (в том числе различные ведомственные базы данных, электронные архивы документов, сборники решений о классификации товаров в соответствии с ТН ВЭД ЕАЭС, разъяснения о классификации товаров, прайс-листы производителей товаров, анализ конъюнктуры рынка, биржевые котировки, оперативные сводки, решения судов, информация, представленная участниками ВЭД на добровольной основе, информация, размещенная в сети «Интернет» и проч., и проч.);
– таможенные органами разрабатываются и применяются различные виды профилей рисков (классифицируемые в зависимости от срока, региона действия, степени автоматизации выявления, от особенностей разработки и применения), виды индикаторов рисков;
– компетенция по утверждению профилей рисков разграничена между различными уровнями системы таможенных органов (ФТС России, региональными таможенными управлениями, оперативными таможнями, таможнями и др.), их должностными лицами, определены условия такого утверждения, а также функции подразделений таможенных органов при применении системы управления рисками;
– таможенными органами разработаны и применяются специальные порядки разработки, согласования, утверждения, актуализации и отмены профилей рисков; выявления рисков, содержащихся в профилях рисков, и применения мер по минимизации рисков; учета результатов применения мер по минимизации рисков
– таможенными органами определены конкретные операции, при которых таможенными органами выявляются риски (в том числе прибытие товаров на таможенную территорию ЕАЭС, помещение товаров под таможенную процедуру таможенного транзита, завершение таможенной процедуры таможенного транзита, временное хранение товаров, таможенное декларирование товаров с подачей декларации на товары, перемещение товаров физическими лицами для личного пользования, предварительное информирование, выпуск товаров до подачи таможенной декларации, перемещение товаров трубопроводным транспортом и по линиям электропередачи и проч., и проч.)
– таможенными органами применяется более 80 различных мер по минимизации рисков, включающих различные разновидности форм таможенного контроля, мер, обеспечивающих его проведение, а также иные меры по минимизации рисков и др.
Особого внимания при этом заслуживают особенности категорирования лиц, совершающих таможенные операции, для дифференцированного применения мер по минимизации рисков (далее – категорирование лиц).
Категорирование лиц имеет следующие особенности:
– осуществляется в форме автоматизированного анализа информации с использованием Единой автоматизированной информационной системы таможенных органов;
– осуществляется в отношении лиц, совершающих таможенные операции и являющихся декларантами товаров;
– товары помещаются под таможенные процедуры выпуска для внутреннего потребления или экспорта
– осуществляется путем анализа информации о деятельности лиц за два календарных года, предшествующих месяцу его проведения
– осуществляется с использованием критериев, характеризующих деятельность лиц, предусматривает последовательный расчет значений каждого из критериев и определение на основе полученных значений итоговой оценки деятельности лица
– по результатам категорирования производится отнесения категорируемого лица соответственно к категории низкого, среднего или высокого уровня риска.
Условия отнесения лица, совершающего таможенные операции, к той или иной категории риска, а также особенности применения мер по минимизации рисков приведены в таблице 2.
Таблица 2.
Некоторые условия отнесения лица, совершающего таможенные операции, к той или иной категории риска, а также особенности применения мер по минимизации рисков
|
Категории лица, совершающего таможенные операции
|
|
Высокого уровня риска
|
Среднего уровня риска
|
Низкого уровня риска
|
|
Критерии отнесения*
|
- неисполнение обязанностей при проведении таможенной проверки;
- нахождение в стадии ликвидации либо прекращения деятельности;
- наличие неисполненной обязанности по уплате административного штрафа;
- лицо является отправителем, получателем или декларантом товаров, по которым установлен факт уклонения от уплаты таможенных платежей;
- отнесение к высокому уровню налогового риска и др.
|
- не отнесено к категории высокого или низкого уровня риска
|
- является юридическим лицом;
- общее количество деклараций на товары с принятым решением о выпуске в отчетном периоде составляет не менее 70 единиц;
- отсутствие не исполненной лицом обязанности по уплате таможенных пошлин, налогов, специальных, антидемпинговых, компенсационных пошлин, процентов и пени;
- не выявлены критерии, установленные для категории высокого уровня риска и др.
|
|
Особенности применения мер по минимизации рисков
|
- меры по минимизации рисков, содержащиеся в профилях рисков, применяются во всех случаях
|
- меры по минимизации рисков применяются в соответствии с отдельными профилями рисков;
- меры по минимизации рисков, определенные остальными профилями рисков, применяются с учетом установленной частоты
|
- меры по минимизации рисков применяются в соответствии с отдельными профилями рисков;
- меры по минимизации рисков, определенные остальными профилями рисков, применяются на основании генератора случайных чисел
|
*Для включения в категорию высокого уровня риска достаточно установления соответствия лица хотя бы одному из установленных для категории высокого уровня риска критериев, для категории низкого уровня риска – одновременного соответствия всем предъявляемым к данной категории критериям.
Таким образом, категорирование лиц, совершающих таможенные операции, является не основополагающим, а факультативным инструментом системы управления рисками. Категорирование лиц, совершающих таможенные операции, может использоваться лишь для дифференцирования мер по минимизации рисков, когда и после того как соответствующий объект, формы таможенного контроля и меры, обеспечивающие проведение таможенного контроля уже предложены в соответствии с конкретным профилем риска. В данном случае категорирование лиц, совершающих таможенные операции, призвано обеспечить смягчение или сохранение ранее предложенных форм таможенного контроля и мер, обеспечивающих его проведение, в зависимости от того, к какому уровню риска отнесено лицо, совершающее таможенные операции, и имеющее отношение к уже выбранному объекту таможенного контроля.
Результаты проведенного анализа также показывают, что институт системы управления рисками являются достаточно развитым как в системе таможенного права, так и в системе непосредственного таможенного администрирования. Вместе с тем в условиях евразийской интеграции, необходимости гармонизации и унификации национального таможенного законодательства государств-членов ЕАЭС с целью определения актуальных направлений развития СУР необходим анализ международных документов и стандартов.
Такими документами и стандартами, прежде всего, выступают Международная конвенция об упрощении и гармонизации таможенных процедур (Киотская конвенция), Соглашение Всемирной таможенной организации (ВТО) по упрощению процедур торговли, Рамочные стандарты безопасности и облегчения мировой торговли Всемирной таможенной организации (ВТамО).
Так в более раннем документе – Киотской конвенции – указывалось, что упрощение и гармонизация таможенных процедур достигается путем применения таких методов, как контроль на основе управления рисками и максимальное практическое использование информационных технологий. Данный подход был закреплен и в соответствующих стандартах таможенного контроля («При проведении таможенного контроля таможенная служба использует систему управления рисками» (стандарт 6.3) «таможенная служба применяет анализ рисков для определения лиц и товаров, включая транспортные средства, которые должны быть проверены, и степени такой проверки» (стандарт 6.4).
В Соглашении ВТО по упрощению процедур торговли (пункты 4-5 статьи 6) также закреплены положения по управлению рисками, предусматривающие следующие стандарты:
– создание или поддержание СУР для целей таможенного контроля;
– осуществление разработки и применения СУР таким образом, чтобы «избежать произвольной или необоснованной дискриминации или скрытых ограничений для международной торговли»;
– сосредоточение таможенного и иных видов государственного контроля, осуществляемых на границе, «на грузах с высокой степенью риска и ускоренный выпуск грузов с низкой степенью риска», при сохранении возможности выбора «в случайном порядке партии для прохождения таможенного контроля»;
– построение СУР на основе соответствующих критериев, включающих, помимо прочего, «характер и описание товаров, страну происхождения, страну, из которой товары были отгружены, стоимость товаров»;
– выбор объектов постконтроля на основе СУР, а также использование результатов постконтроля для совершенствования СУР и другие.
Соответствующие положения о применении таможенными органами СУР нашли основательное развитие в Рамочных стандартах безопасности и упрощения мировой торговли (SAFE), принятых под эгидой ВТамО в 2021 г. Управление рисками, согласно указанному документу, определяется как «систематическое применение управленческих процедур и методов, обеспечивающих таможенной службе информацию, необходимую для работы с грузовыми партиями, которые представляют определенный риск». Также в соответствии с данным документом:
– основополагающим принципом таможенного сотрудничества, «обеспечения максимальной безопасности и упрощения функционирования международной цепи поставок товаров» является «использование предварительной электронной информации для выявления грузов и транспортных средств повышенного риска». Согласно данному принципу, «используя автоматизированные инструменты целевого отбора, таможенные администрации выявляют грузовые партии повышенного риска на максимально раннем этапе международной цепи поставок товаров – в порту убытия или ранее».
– оценка рисков должна осуществляться с «момента подготовки товаров к вывозу экспортером», при этом должна обеспечиваться «целостность грузовых партий при недопущении ненужного дублирования контрольных мероприятий»;
– в целях признания результатов таможенного контроля «таможенные службы должны договориться о согласованных стандартах управления рисками, обмене оперативными данными, профилями риска и таможенными данными»;
– «предоставление данных и сообщение полученной оценки риска должно осуществляться как можно раньше, чтобы свести к минимуму любые ненужные нарушения нормальной торговой практики, включая процесс загрузки» транспортного средства;
– «таможенные администрации должны разработать на основе передовой международной практики автоматизированные системы, использующие механизмы управления рисками для выявления грузов и (или) транспортных средств, которые по предварительной информации» имеют риски несоответствия таможенному законодательству;
– «для выявления и целевого отбора грузов с потенциально высокой степенью риска таможенная служба должна использовать передовые методы, включая, помимо прочего, предварительную электронную информацию о грузовых партиях до их ввоза в страну и вывоза из страны»;
– «для того, чтобы обеспечить надлежащую оценку риска, таможенная администрация должна своевременно требовать предварительную электронную информацию»;
– «правительства должны согласовать меры контроля безопасности цепи поставок, принимаемые национальными государственными органами, включая меры по управлению рисками и снижению рисков»;
– «оптимальному использованию ресурсов» достигается за счет «усовершенствованных процессов сбора и анализа данных и возможности оценки рисков и более точного целевого отбора грузовых партий повышенного риска»;
– «компании, которые демонстрируют поддающуюся проверке готовность повышать безопасность цепи поставок товаров», должны получать соразмерные преимущества. «Минимизация рисков таким образом способствует выполнению таможенной службой ее функций по обеспечению безопасности и по упрощению законной торговли»;
– «в целях обеспечения безопасности таможенная администрация должна проводить досмотр при отправке грузов и (или) транспортных средств повышенного риска по обоснованному запросу импортирующей страны»;
– проверка «грузовых партий повышенного риска с использованием технологий неинтрузивного досмотра».
Иными словами, Рамочные стандарты безопасности и упрощения мировой торговли, а также Соглашение ВТО по упрощению процедур торговли устанавливают следующие основополагающие стандарты управления таможенными рисками:
1. Автоматизация СУР.
2. Совершенствование механизмов использования информации для целей управления таможенными рисками;
3. Поощрение добросовестных лиц, совершающих таможенные операции, путем, прежде всего, ускорения совершения таможенных операций и прохождения государственного контроля на границе;
4. Применение СУР на этапе представления в таможенные органы предварительной информации или подготовки товаров к экспорту, то есть «до их ввоза в страну и вывоза из страны» соответственно;
5. Гармонизация и унификация СУР таможенных органов сопредельных и (или) торгующих государств и, прежде всего, входящих в интеграционные объединения, а также на основе единых или согласованных стандартов государственного контроля;
6. Преимущественное использование технических средств таможенного контроля, позволяющих обеспечить осуществление таможенного контроля без вскрытия упаковки товаров, грузовых помещений (отсеков) транспортных средств (то есть неинтрузивных методов таможенного контроля);
7. Сосредоточение таможенного и иных видов государственного контроля, осуществляемых на границе, на товарах с высокой степенью риска.
Таким образом, международные документы и стандарты в полной мере устанавливают актуальные направления развития национальных СУР как для государств-подписантов указанных стандартов и документов, так и для иных заинтересованных сторон, поскольку содержат передовые практики таможенного администрирования, способствующие упрощению трансграничной торговли при сохранении и повышении уровня безопасности международных цепей поставок и соблюдения таможенного законодательства.
С учетом вышеизложенного для Российской Федерации также представляется необходимым смещение сосредоточения СУР на этап до выпуска товаров, использования расширенной и юридически значимой предварительной информации[1], разработка гибких критериев СУР, учитывающих, помимо прочего, нестандартные схемы логистики в условиях действующих санкционных ограничений.
В настоящее время, по данным ФТС России, в Российской Федерации насчитывается 118 452 лиц, совершающие таможенные операции и выступающих декларантами товаров (далее – участники внешнеэкономической деятельности). Результаты категорирования указанных лиц для целей дифференцированного применения мер по минимизации рисков возможно представить следующим образом (см. Рис. 2).
Рисунок 2
Долевое распределение категорий
участников внешнеэкономической деятельности в общем количестве категорируемых лиц, поданных деклараций на товары и уплаченных таможенных платежей, %
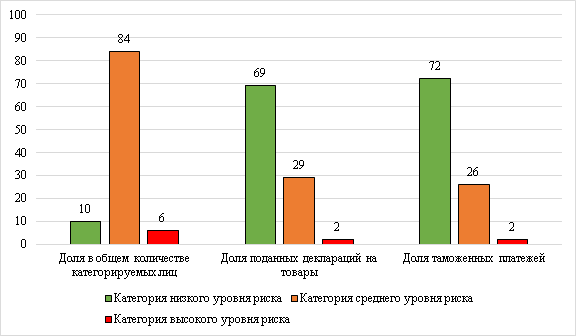
Таким образом, только 10% категорируемых лиц являются участниками внешнеэкономической деятельности, отнесенными к низкой категории риска. Это юридические лица, осуществляющие систематическую подачу деклараций на товары, добросовестно исполняющие обязанности по уплате таможенных платежей, не отнесенные к категории высокого налогового риска и др., то есть одновременно соответствующие всем критериям, предъявляемым к категории низкого уровня риска, и ни одному из критериев, используемых для отнесения к высокой категории риска. Как видно из представленного рисунка, несмотря на незначительную долю в общем количестве категорируемых лиц, участники внешнеэкономической деятельности низкой категории риска осуществляют подачу почти 70% деклараций на товары и осуществляют уплату более 70% таможенных платежей.
Однако подавляющее большинство участников внешнеэкономической деятельности, включая индивидуальных предпринимателей, относятся к категории среднего уровня риска, осуществляя подачу почти 30% деклараций на товары и уплату более 25% таможенных платежей.
В указанных условиях, когда категорирование участников внешнеэкономической деятельности осуществляется исключительно в целях дифференцированного применения ранее предложенных с применением СУР мер по минимизации рисков, то есть имеет результатом или сохранение указанных мер (для категории высокого уровня риска) или их смягчение (для категорий среднего или низкого уровня риска соответственно), действующая система категорирования участников внешнеэкономической деятельности претерпевает кризис.
В то же время значительное количество участников внешнеэкономической деятельности, входящих в категорию среднего уровня риска, показывает, что соответствующие критерии, предъявляемые к двум другим категориям – высокого и среднего уровня риска – являются чрезмерно жесткими, не позволяющими как широкому кругу добросовестных участников внешнеэкономической деятельности (являющихся, прежде всего, субъектами малого и среднего предпринимательства) обоснованно пользоваться соответствующим упрощениями, вытекающими из принадлежности к категории низкого уровня риска, так и таможенным органами – использовать в полном объеме меры по минимизации рисков в отношении недобросовестных участников внешнеэкономической деятельности, что, помимо прочего, может иметь существенный превентивный эффект.
В таких обстоятельствах закономерно наблюдается стихийное смещение администрирующей нагрузки и сосредоточение СУР на этапе таможенного контроля после выпуска товаров, что, в свою очередь, требует от таможенных органов задействования дополнительных значительных ресурсов. При этом преодоление таких тенденций возможно путем возврата акцента СУР на первый предшествующий постконтролю этап – этап таможенного декларирования, что также является уже исчерпавшей себя, ретроспективной и неэффективной моделью управления рисками.
В этой связи руководящие принципы организации и применения СУР, установленные международными документами и стандартами, приобретают особую актуальность и практическую значимость.
Указанные принципы, основанные на международных передовых и перспективных практиках таможенного администрирования, также подтверждаются и широким кругом научных исследований, содержащих выводы о необходимости:
– автоматизации СУР и совершенствовании механизмов анализа информации для целей управления таможенными рисками, позволяющих сосредоточить таможенный и иные виды государственного контроля на товарах с высокой степенью риска [2-8];
– поощрения добросовестных лиц, совершающих таможенные операции [9-10];
– применения СУР на этапе представления в таможенные органы предварительной информации [1, 11, 12];
– гармонизации и унификации СУР таможенных органов иностранных государств [2, 13-15];
– преимущественного использования неинтрузивных средств таможенного контроля[16-19] и др.
Наконец, в Стратегии развития Таможенной службы Российской Федерации также указывается, что в основе применяемой таможенными органами СУР лежат принципы, определенные Рамочными стандартами безопасности и упрощения мировой торговли и Международной конвенцией об упрощении и гармонизации таможенных процедур. В этой связи показательны следующие положения документа, коррелирующие с основополагающими международными стандартами управления таможенными рисками (см. Табл. 2).
Таблица 2
Соотношение направлений и результатов развития СУР, применяемой таможенными органами Российской Федерации, и основных международных стандартов управления таможенными рисками
|
№ п/п
|
Основные международные стандарты управления таможенными рисками
|
Отдельные направления и результаты развития СУР согласно Стратегии развития Таможенной службы Российской Федерации
|
|
1.
|
Автоматизация СУР
|
- реализован полный цикл управления рисками, проводится многофакторный анализ и оценка риска, профилирование, применение комплекса мер по минимизации риска, оценка их результативности и дальнейшая актуализация;
- применение самообучающейся интеллектуальной системы управления рисками как направления полномасштабной цифровизации и автоматизации деятельности таможенных органов;
- создание «умной», гибкой, информационно-насыщенной, самонастраивающейся системы управления рисками;
- повышение уровня автоматизации процессов выявления рисков на всех стадиях совершения таможенных операций;
- внедрение технологии автоматической оценки уровня риска каждой товарной партии в режиме реального времени;
- расширение информационных ресурсов для анализа рисков и др.
|
|
2.
|
Совершенствование механизмов использования информации для целей управления таможенными рисками
|
|
3.
|
Поощрение добросовестных лиц, совершающих таможенные операции, путем, прежде всего, ускорения совершения таможенных операций и прохождения государственного контроля на границе
|
- внедрена субъектно-ориентированная модель системы управления рисками, позволяющая в автоматическом режиме специализированным программным средством на основе математической модели оценки критериев определять категорию уровня риска участников внешнеэкономической деятельности, с соответствующим дифференцированным применением мер таможенного контроля;
- совершенствование подходов в оценке деятельности участников внешнеэкономической деятельности для дальнейшего стимулирования выстраивания модели поведения участников внешнеэкономической деятельности, характеризующих их как добросовестных и законопослушных;
|
|
4.
|
Применение СУР на этапе представления в таможенные органы предварительной информации или подготовки товаров к экспорту, то соответственно «до их ввоза в страну и вывоза из страны»
|
- повышение уровня автоматизации процессов выявления рисков при получении предварительной информации о ввозе товаров;
- единая информационная система, являющаяся основным элементом функционирования модели «интеллектуального» пункта пропуска, способная обеспечить возможность работы в качестве точки приема расширенной предварительной информации для всех государственных контрольных органов в пункте пропуска.
|
|
5.
|
Гармонизация и унификация СУР таможенных органов сопредельных и (или) торгующих государств и, прежде всего, входящих в интеграционные объединения, а также на основе единых или согласованных стандартов государственного контроля
|
- сформирована значительная договорно-правовая база международного сотрудничества с таможенными службами иностранных государств, охватывающая вопросы применения системы управления рисками;
- унифицированы подходы к управлению рисками таможенными службами государств - членов ЕАЭС посредством формирования нормативной правовой, методологической и информационно-технической основы применения системы управления рисками;
- углубление сотрудничества с таможенными администрациями иностранных государств по взаимодействию в управлении рисками;
- интеграция сегментов системы управления рисками таможенных служб государств - членов ЕАЭС;
- выстраивание взаимодействия на основе соглашений о сотрудничестве в области управления рисками;
- проведение международных сопоставлений эффективности управления рисками и др.
|
|
6.
|
Преимущественное использование технических средств таможенного контроля, позволяющих обеспечить осуществление таможенного контроля без вскрытия упаковки товаров, грузовых помещений (отсеков) транспортных средств (то есть неинтрузивных методов таможенного контроля)
|
- обеспечение пунктов пропуска перспективными технологическими решениями (автоматизированные инспекционно-досмотровые комплексы, весогабаритные комплексы и др.);
- создание максимально благоприятных условий перемещения товаров через таможенную границу за счет автоматизации совершаемых операций с использованием информационных технологий с применением элементов искусственного интеллекта, оптимизации деятельности контрольных органов.
|
|
7.
|
Сосредоточение таможенного и иных видов государственного контроля, осуществляемых на границе, на товарах с высокой степенью риска
|
- осуществление регистрации деклараций на товары и выпуска товаров, в отношении которых не выявлены риски нарушения законодательства, преимущественно в автоматическом режиме;
- создание условий для безостановочного движения транспортных средств при перемещении товаров низкого уровня риска через пункт пропуска;
- проведение таможенного контроля на минимальном уровне, необходимом для соблюдения законодательства.
|
Таким образом, Стратегия развития Таможенной службы Российской Федерации в полной мере учитывает ключевые международные стандарты управления таможенными рисками, установленные Рамочными стандартами безопасности и упрощения мировой торговли, Международной конвенцией об упрощении и гармонизации таможенных процедур и Соглашением ВТО по упрощению процедур торговли.
Подводя итоги настоящего исследования, можно констатировать, что наднациональным таможенным правом определены общие для всех государств-членов ЕАЭС основы правового регулирования управления рисками в области таможенного дела. Такие основы в полной мере учитывают международные стандарты организации и применения системы управления таможенными рисками и даже предвосхитили некоторые из них.
В частности, Таможенным кодексом ЕАЭС предусмотрено в качестве основополагающей цели представления таможенным органами предварительной информации – оценку ими рисков и принятия предварительных решений о выборе объектов, форм таможенного контроля и мер, обеспечивающих проведение таможенного контроля, до прибытия товаров на таможенную территорию ЕАЭС (пункт 1 статьи 11 ТК ЕАЭС). Определена концепция системы управления рисками – обеспечение эффективности таможенного контроля и использования ресурсов таможенных органов, сосредоточение внимания на областях риска с высоким уровнем при ускорении и упрощении перемещения через таможенную границу ЕАЭС товаров, по которым не выявлена необходимость применения мер по минимизации рисков (пункт 3 статьи 378 ТК ЕАЭС). Установлен исчерпывающий перечень объектов таможенного контроля (статья 311 ТК ЕАЭС), принцип их выборочности посредством использования системы управления рисками (пункт 4 статьи 310 ТК ЕАЭС) при возможности смягчения такого контроля для добросовестных участников внешнеэкономической деятельности, признанных таковыми по результатам категорирования (пункт 2 статьи 377 ТК ЕАЭС).
Таким образом, категорирование участников внешнеэкономической деятельности не выступает и не может выступать критерием выбора объектов таможенного контроля (к которым, к тому же, не относятся сами внешнеэкономической деятельности), а является дополнительным инструментом СУР, позволяющим облегчить бремя таможенному контроля для законопослушных субъектов. В противном случае, если участники внешнеэкономической деятельности служили бы критерием выбора объектов таможенного контроля – был бы не только нарушен фундаментальный правовой принцип перемещения товаров через таможенную границу ЕАЭС – равные основаниях для всех лиц на такое перемещение (пункт 1 статьи 9 ТК ЕАЭС), но углублен кризис действующей системы категорирования участников внешнеэкономической деятельности, вызвавший смягчение таможенного контроля в отношении необоснованно широкого круга лиц, осуществляющих подачу 94% деклараций на товары и уплату 98% таможенных платежей, при существенном увеличении нагрузки на таможенный контроль после выпуска товаров, на производство которого таможенными органами затрачивается гораздо больше ресурсов.
В указанных условиях единственным оптимальным решением для новой модели СУР является ее сосредоточение на этапе до выпуска товаров, то есть ее преимущественное использование при представлении таможенным органам предварительной информации.
Статья публикуется в одобренном рецензентами варианте (после получения положительной рецензии, рекомендующей рукопись к публикации) с исправлениями автора (внесенными им после получения замечаний редактора, если такие были).
Рецензия опубликована в открытом доступе непосредственно за текстом самой статьи. Все варианты авторских исправлений хранятся в депозитарии издательства и могут быть доступны по требованию уполномоченных организаций.
Прочитать рецензию на эту статью
Библиография
1. Шкиперов А.А., Каллаур Р.Р., Клейменова А.Н. Актуальные проблемы административно-правового регулирования автоматизации таможенных операций, связанных с помещением товаров под таможенную процедуру таможенного транзита // Вопросы российского и международного права. 2023. Т. 13. № 9А. С. 214-226. DOI: 10.34670/AR.2023.83.33.026. EDN: CUOSEG.
2. Бондарь Е.Г., Колесникова Т.В. Система управления рисками как инструмент таможенного протекционизма в условиях изменения экономической политики России // Вестник евразийской науки. 2023. Т. 15. № 6. С. 6-20. DOI: 10.15862/02ecvn623. EDN: ESZIGZ.
3. Соколов С.С., Дмитриева И.Н. Становление системы управления рисками и эффективность ее применения // Вестник ЮУрГУ. Серия "Экономика и менеджмент". 2023. Т. 17. № 2. С. 152-162. DOI: 10.14529/em230213. EDN: QHFBEM.
4. Чичеров И.А., Афонин П.Н., Иваненко В.А. Управление таможенными рисками посредством использования внешних данных как способ повышения эффективности предоставления таможенных услуг // Интеллектуальный пункт пропуска в России и мире: компетентностный подход к созданию. 2023. С. 57-61. EDN: ZRSNMU.
5. Богданов М.М. Управление рисками в таможенной сфере как фактор обеспечения экономической безопасности Российской Федерации // Вопросы российского и международного права. 2023. Т. 13. № 1A-2A. С. 84-93. DOI: 10.34670/AR.2023.62.24.012. EDN: OSKPES.
6. Насибуллин А.А., Макрусев В.В. Информационно-аналитическая платформа "таможенные услуги" с элементами искусственного интеллекта // Экономика и управление. 2025. Т. 3. № 1. С. 145-157.
7. Зиманова М.А. Нормативно-правовые аспекты и перспективы развития электронной таможни в условиях цифровой трансформации // Бюллетень инновационных технологий. 2025. Т. 9. № 1 (33). С. 53-58. EDN: NDONZP.
8. Жуков Д.Б. Автоматизация деятельности таможенных органов при реализации перспективной модели совершения таможенных операций // Вестник Российской таможенной академии. 2023. № 3 (64). С. 35-47. EDN: QPBUVZ.
9. Харченко В.А. Система управления рисками в таможенном деле // Донецкие чтения 2022: образование, наука, инновации, культура и вызовы современности. 2022. С. 360-362. EDN: CIIOML.
10. Клейменова А.Н. Правовые стимулы в таможенном праве // Административное и муниципальное право. 2024. № 1. С. 105-117. DOI: 10.7256/2454-0595.2024.1.69852 EDN: VJSEGX URL: https://nbpublish.com/library_read_article.php-id=69852
11. Афонин Д.Н. Проблемы и перспективы таможенного контроля мультимодальных контейнерных перевозок // Бюллетень инновационных технологий. 2025. Т. 9. № 2 (34). С. 5-9. EDN: CTYCNB.
12. Матвеева Н.В. Предварительное информирование таможенных органов на морском транспорте // Экономика: вчера, сегодня, завтра. 2022. Т. 12. № 6-1. С. 236-242. DOI: 10.34670/AR.2022.26.10.028. EDN: RXQTLI.
13. Бугаева С.Г. Инфраструктура системы управления рисками при осуществлении таможенного транзита в странах ЕАЭС // Актуальные проблемы экономического развития государств-членов ЕАЭС. 2022. С. 20-26. EDN: YQGCBT.
14. Хапилин С.А., Иванова О.Б., Хапилин А.Ф. К вопросу о повышении эффективности проведения таможенного контроля на основе рискоориентированного подхода в Евразийском экономическом союзе // Прогрессивная экономика. 2025. № 8. С. 19. DOI: 10.54861/27131211_2025_8_19. EDN: ZGUDGP.
15. Молчанова Е.Р. Международная интеграция в области таможенного контроля в странах БРИКС // Бюллетень инновационных технологий. 2025. Т. 9. № 3 (35). С. 22-25. EDN: EUDHOY.
16. Бондаренко А.О. Модель сквозного таможенного контроля в условиях цифровой и сервисной адаптации // Вестник Российской таможенной академии. 2022. № 1 (58). С. 144-155. EDN: FVFHTV.
17. Кондратьева Е.В. Цифровые технологии таможенного контроля за рубежом и в Российской Федерации // Столыпинский вестник. 2023. Т. 5. № 1. С. 281-292. EDN: PASGSX.
18. Попов А.Н. Создание Цифрового пункта пропуска как ключевой элемент экономической безопасности // Интеллектуальный пункт пропуска в России и мире: компетентностный подход к созданию. 2022. С. 10-11. EDN: VYAUHO.
19. Катасонов Г.О. Направления совершенствования таможенного контроля товаров, перемещаемых железнодорожным транспортом // Актуальные исследования. 2022. № 24 (103). С. 63-66. EDN: QJUGTQ.
References
1
. Shkipers, A. A., Kallaur, R. R., & Kleimenova, A. N. (2023). Current problems of administrative and legal regulation of the automation of customs operations related to placing goods under the customs transit procedure. Questions of Russian and International Law, 13(9A), 214-226. https://doi.org/10.34670/AR.2023.83.33.026
2
. Bondar, E. G., & Kolesnikova, T. V. (2023). The risk management system as a tool of customs protectionism in the context of changing economic policy in Russia. Bulletin of Eurasian Science, 15(6), 6-20. https://doi.org/10.15862/02ecvn623
3
. Sokolov, S. S., & Dmitrieva, I. N. (2023). The establishment of a risk management system and the effectiveness of its application. Bulletin of South Ural State University. Series "Economics and Management," 17(2), 152-162. https://doi.org/10.14529/em230213
4
. Chicherov, I. A., Afonin, P. N., & Ivanenko, V. A. (2023). Managing customs risks through the use of external data as a way to increase the efficiency of customs services. Intellectual checkpoint in Russia and the world: Competence-based approach to creation, 57-61.
5
. Bogdanov, M. M. (2023). Risk management in the customs sphere as a factor in ensuring the economic security of the Russian Federation. Questions of Russian and International Law, 13(1A-2A), 84-93. https://doi.org/10.34670/AR.2023.62.24.012
6
. Nasibullin, A. A., & Makrusev, V. V. (2025). Information and analytical platform "customs services" with elements of artificial intelligence. Economics and Management, 3(1), 145-157.
7
. Zimanova, M. A. (2025). Legal and regulatory aspects and prospects for the development of electronic customs in the context of digital transformation. Bulletin of Innovative Technologies, 9(1), 53-58.
8
. Zhukov, D. B. (2023). Automation of customs authorities' activities when implementing a promising model for conducting customs operations. Bulletin of the Russian Customs Academy, 3(64), 35-47.
9
. Kharchenko, V. A. (2022). The risk management system in customs affairs. Donetsk Readings 2022: Education, Science, Innovation, Culture, and Challenges of Modernity, 360-362.
10
. Kleimenova, A.N. (2024). Legal incentives in customs law. Administrative and municipal law, 1, 105-117. https://doi.org/10.7256/2454-0595.2024.1.69852
11
. Afonin, D. N. (2025). Problems and prospects of customs control of multimodal container transportation. Bulletin of Innovative Technologies, 9(2), 5-9.
12
. Matveeva, N. V. (2022). Preliminary information for customs authorities in maritime transport. Economics: Yesterday, Today, Tomorrow, 12(6-1), 236-242. https://doi.org/10.34670/AR.2022.26.10.028
13
. Bugaeva, S. G. (2022). The infrastructure of the risk management system in customs transit in the EAEU countries. Current Problems of Economic Development of EAEU Member States, 20-26.
14
. Khapilin, S. A., Ivanova, O. B., & Khapilin, A. F. (2025). On improving the efficiency of customs control based on a risk-oriented approach in the Eurasian Economic Union. Progressive Economics, 8, 19. https://doi.org/10.54861/27131211_2025_8_19
15
. Molchanova, E. R. (2025). International integration in the field of customs control in BRICS countries. Bulletin of Innovative Technologies, 9(3), 22-25.
16
. Bondarenko, A. O. (2022). The model of comprehensive customs control in the context of digital and service adaptation. Bulletin of the Russian Customs Academy, 1(58), 144-155.
17
. Kondratieva, E. V. (2023). Digital technologies for customs control abroad and in the Russian Federation. Stolypin Herald, 5(1), 281-292.
18
. Popov, A. N. (2022). Creating a Digital checkpoint as a key element of economic security. Intellectual checkpoint in Russia and the world: Competence-based approach to creation, 10-11.
19
. Katasov, G. O. (2022). Directions for improving customs control of goods transported by rail. Current Research, 24(103), 63-66.
Результаты процедуры рецензирования статьи
Рецензент: Лапина Марина Афанасьевна, доктор юридических наук, кандидат технических наук; профессор; кафедра международного и публичного права; Финансовый университет при Правительстве Российской Федерации
DOI:10.25136/review.33355
Рецензия на статью «Система управления рисками, применяемая таможенными органами Российской Федерации: проблемы и направления совершенствования»
Предмет исследования
Статья посвящена комплексному анализу системы управления рисками (СУР), применяемой таможенными органами Российской Федерации. Автор исследует её нормативно-правовые основы (на уровне ЕАЭС и национального законодательства), процессуальные аспекты, инструменты (включая категорирование участников ВЭД), а также проводит сопоставление с международными стандартами (Рамочные стандарты ВТамО, Киотская конвенция). Предмет сформулирован чётко, охватывает как теоретико-правовые, так и практические аспекты функционирования СУР.
Методология исследования
В работе применены системный, сравнительно-правовой и формально-юридический методы. Автор последовательно анализирует иерархию нормативных актов (ТК ЕАЭС, федеральное законодательство, ведомственные акты), сопоставляет российскую практику с международными стандартами, использует таблицы и схему для визуализации данных и процессов. Методологическая основа является достаточной и соответствует поставленным задачам.
Актуальность
Тема исследования обладает высокой актуальностью. Эффективность СУР напрямую влияет на баланс между фискальной и контрольной функциями таможни, скоростью товарооборота и обеспечением экономической безопасности государства. В условиях санкционного давления, изменения логистических маршрутов и цифровизации таможенного администрирования анализ проблем и перспектив СУР имеет важное практическое и научное значение.
Научная новизна
Научная новизна статьи заключается в комплексном, структурированном анализе СУР как самостоятельного института таможенного права. Автор делает вывод о кризисе действующей системы категорирования участников ВЭД, обосновывая его статистическими данными (Рис. 2); чётко формулирует ключевую проблему ( смещение нагрузки на постконтроль из-за неэффективности фильтрации на этапе декларирования) и предлагает концептуальное решение: смещение акцента СУР на этап работы с предварительной информацией, что соответствует передовым международным практикам. Также научной новизной обладает детальное сопоставление положений Стратегии развития таможенной службы Российской Федерации с международными стандартами (Табл. 2).
Стиль, структура и содержание
Статья написана чётким, академическим стилем с использованием корректной терминологии.
Структура логична: от общих принципов и нормативных основ к детальному разбору процесса управления рисками, анализу практики, международным стандартам и конкретным проблемам. Использование таблиц (1, 2) и рисунка (2) значительно повышает наглядность.
Содержание демонстрирует глубокое понимание автором таможенного администрирования.
Библиография
Список литературы является современным (большинство источников — 2022-2025 гг.), включает ведомственные акты, научные статьи по таможенному делу и экономике. Однако имеется существенный пробел: в библиографии и тексте статьи крайне мало ссылок на фундаментальные и современные юридические (теоретико-правовые и административно-правовые) исследования, непосредственно посвященные понятию, классификациям и правовой природе рисков в публичном управлении. Статья опирается преимущественно на литературу в области таможенного дела и экономики. В качестве пожелания, рекомендуется дополнить работу ссылками на труды по общей теории управления рисками в государственном аппарате, административному праву, правовому регулированию цифровизации госуправления. Это усилило бы теоретическую базу и позволило рассмотреть СУР не только как технологический, но и как комплексный правовой институт.
Апелляция к оппонентам
Автор не вступает в открытую полемику с конкретными учёными, однако его работа содержит скрытую дискуссию. Критическому анализу фактически подвергается действующая практика ФТС России, в частности, неэффективность критериев категорирования. Автор обосновывает свою позицию (о приоритете предварительного информирования и кризисе постконтроля) статистикой и отсылками к международным стандартам, что является весомым аргументом в потенциальной дискуссии со сторонниками сложившегося подхода.
Выводы и интерес для читательской аудитории
Выводы статьи логичны, конкретны и вытекают из проведённого анализа. Ключевой вывод о необходимости смещения фокуса СУР на этап предварительного информирования является практически значимым предложением. Статья представляет большой интерес для широкого круга читателей: учёных-правоведов (в области таможенного, административного, финансового права), практиков (сотрудников ФТС России и других контрольных органов), преподавателей, аспирантов и студентов юридических и экономических вузов.
Общий вывод
Представленная статья является качественным, актуальным и практически ориентированным исследованием. Она соответствует критериям научной публикации, обладает признаками новизны. Статья может быть рекомендована к опубликованию в журнале «Административное и муниципальное право».
Для повышения научной глубины желательно, но не обязательно, доработать библиографию, включив в неё несколько монографий или статей из ведущих юридических журналов, посвященных правовым аспектам риск-ориентированного подхода и управления рисками в системе публичного управления.
QR код для проверки
подлинности рецензии

|
 Рус





 © 1998 – 2026 Nota Bene. Publishing Technologies. NB-Media Ltd.


